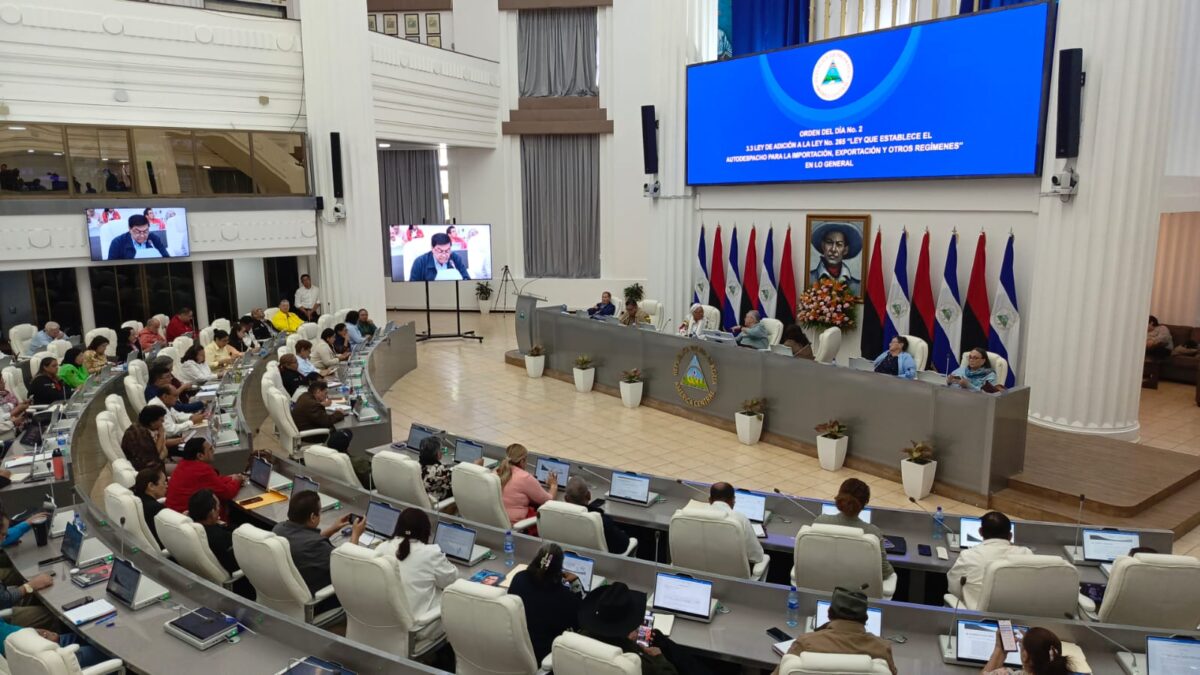

La segunda aprobación en el plenario legislativo correspondió a la Reforma y Derogación de la Ley de Concertación Tributaria, con el objetivo de ajustar la base de cálculo del Impuesto al Valor Agregado (IVA) y del Impuesto Selectivo de Consumo (ISC). De esta manera, se busca fortalecer la recaudación fiscal en el país.
La reforma establece que, en lugar de utilizar el precio al detalle como base imponible, se empleará el valor en aduana para las importaciones. Asimismo, en las ventas internas se tomará como referencia el precio del distribuidor, lo que permitirá mayor control en la cadena comercial.
- Te recomendamos: Bomberos al límite con entrenamiento en zonas de difícil acceso
Por otro lado, se modificó el Impuesto Selectivo de Consumo para excluir del pago a un grupo de alimentos importados. Entre ellos, destacan productos como manzanas, uvas, peras, fresas y pavo, lo que podría incidir en su disponibilidad en el mercado. De igual manera, se reformó la base imponible en la recaudación del IVA interno. En ese sentido, se deja de utilizar el precio al detalle y se adopta una base más estable, como el precio del distribuidor o mayorista.
La medida aplica a productos como bebidas alcohólicas, cervezas, cigarros, puros, cigarrillos, agua, gaseosas y bebidas azucaradas o aromatizadas. Además, se incorporan a la lista jugos, refrescos y bebidas energéticas, ampliando el alcance de la normativa.

Finalmente, con esta reforma se busca fortalecer el sistema fiscal. Por consiguiente, se pretende lograr una recaudación del IVA más ordenada y controlada en cada etapa de la comercialización, contribuyendo a la estabilidad económica del país.
Periodista: Tania Sirias.